○潟上市国民健康保険税条例に係る減免取扱規則
平成17年3月22日
規則第49号
(趣旨)
第1条 この規則は、潟上市国民健康保険税条例(平成17年潟上市条例第68号。以下「条例」という。)第2条の規定に基づき、国民健康保険税(以下「保険税」という。)の減免について必要な事項を定めるものとする。
(減免の基本原則)
第2条 保険税に係る減免は、担税力が薄弱と認められる者を対象とする。
(申請書の提出)
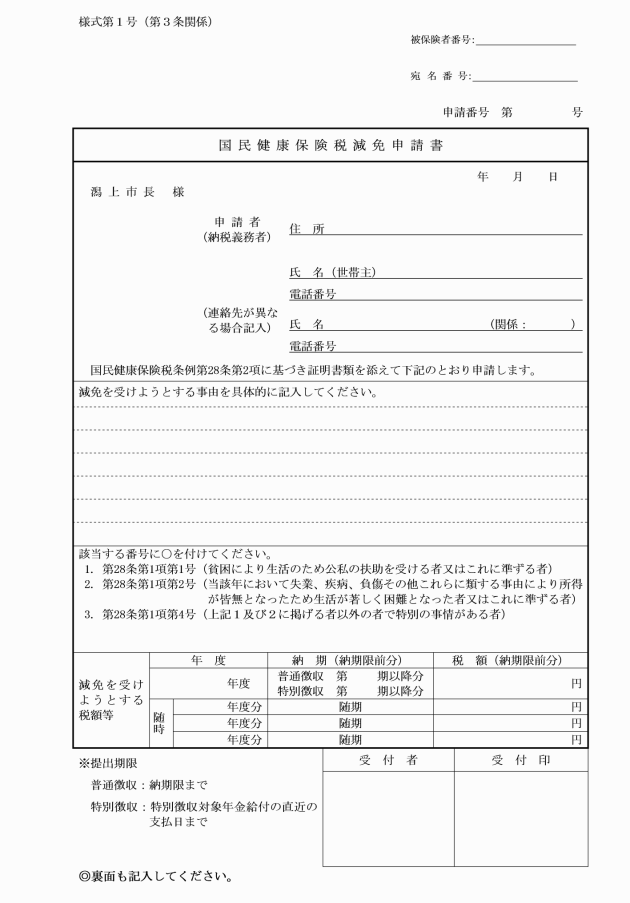
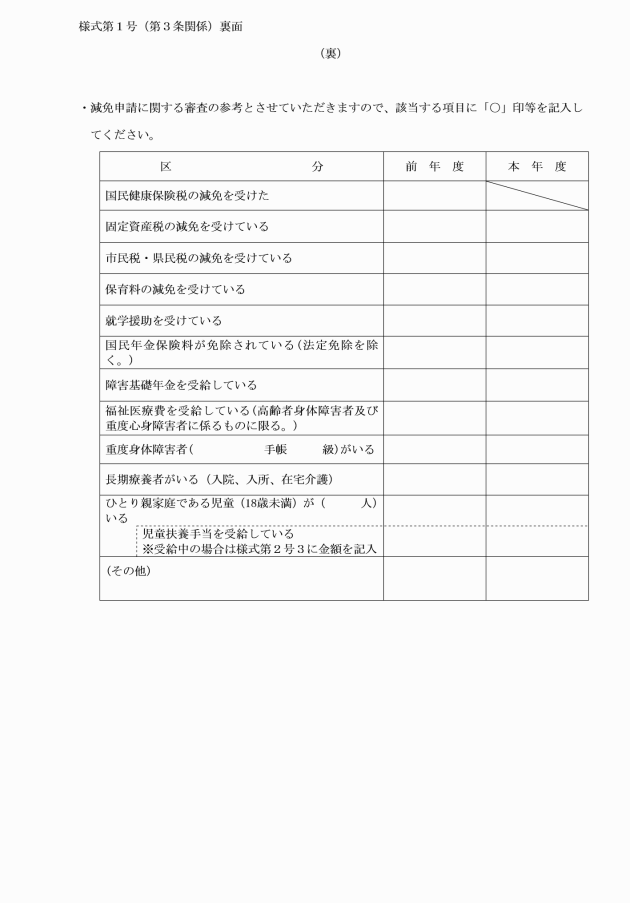
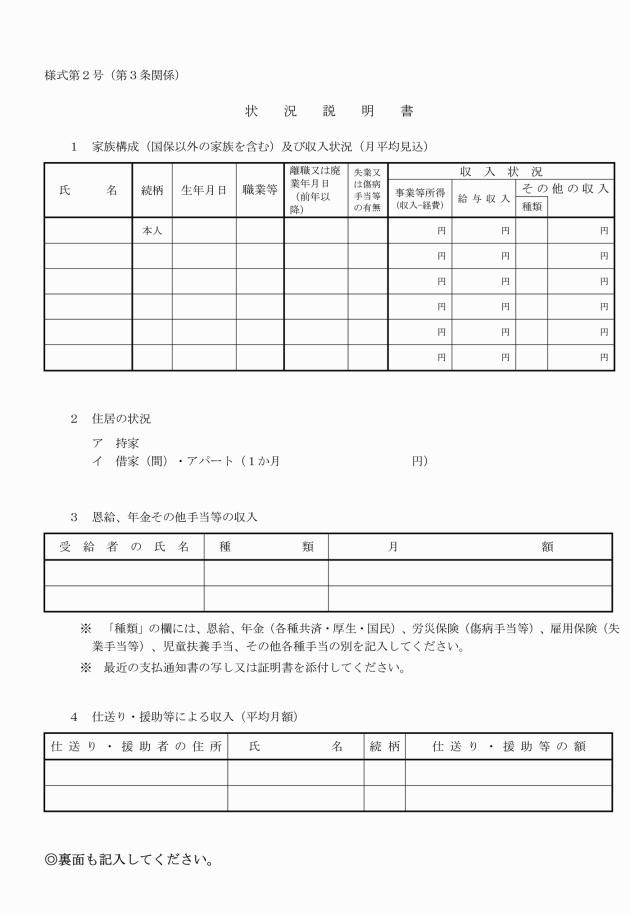
第3条 条例第28条第2項に規定する保険税の減免に係る申請書(以下「減免申請書」という。)及び減免を受けようとする事由を証明する書類(以下「証明書類」という。)は、次に定めるとおりとする。
(1) 減免申請書 (様式第1号)
2 保険税の減免を申請しようとする者が、前3箇月以内に個人の市民税及び固定資産税の減免を申請している場合には、記載内容に変更がない場合に限り、申請者の負担を軽減するため証明書類の添付を省略することができる。
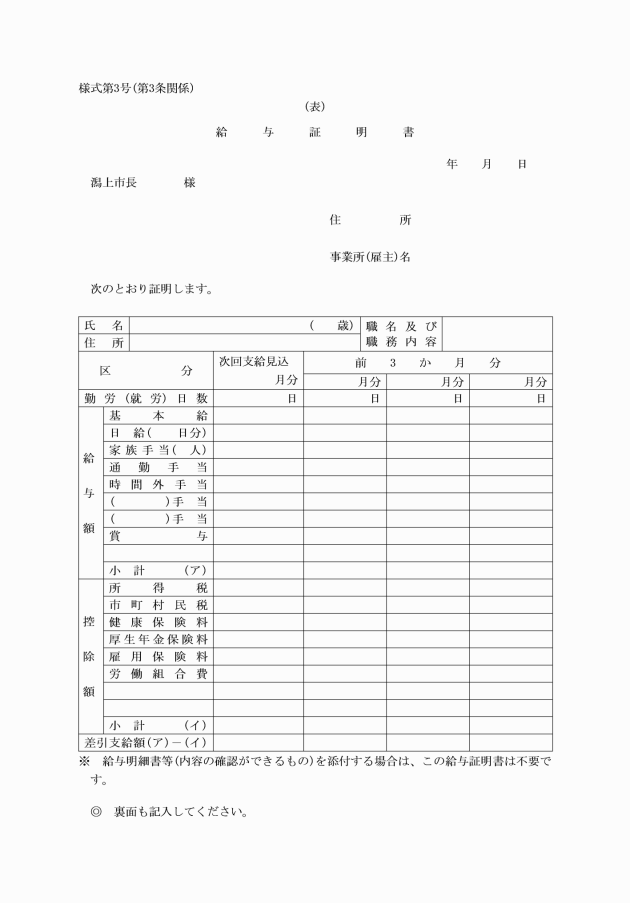
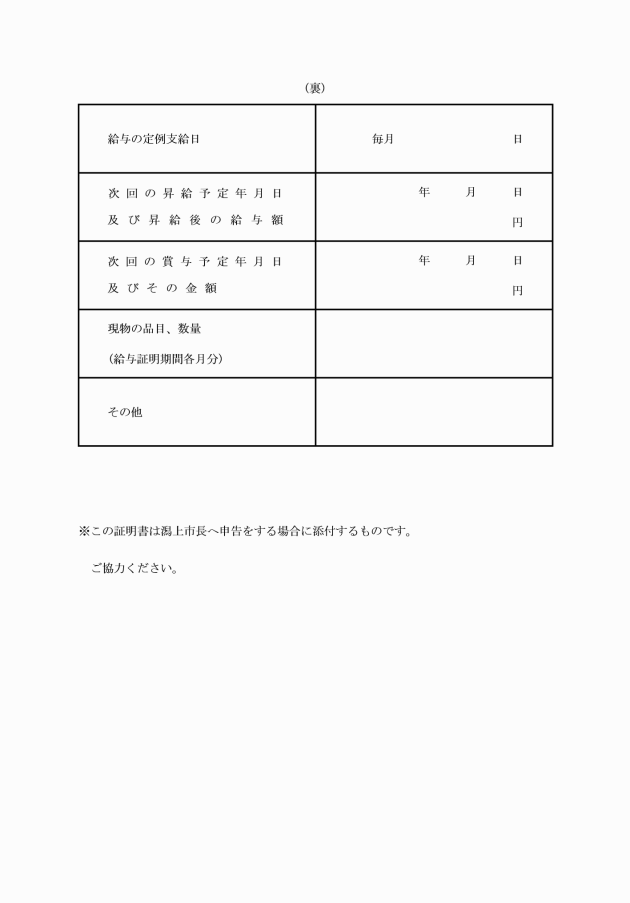
3 証明書類のうち給与証明書については、給与証明書において証明を求めている事項の確認のできる明細書等をもってこれに代えることができる。
(調査)
第4条 市長は、減免申請書を受理した場合は、減免申請書及び証明書類の内容について実態調査、聞き取り調査及びその他の方法(以下「実態調査」という。)により調査するものとする。
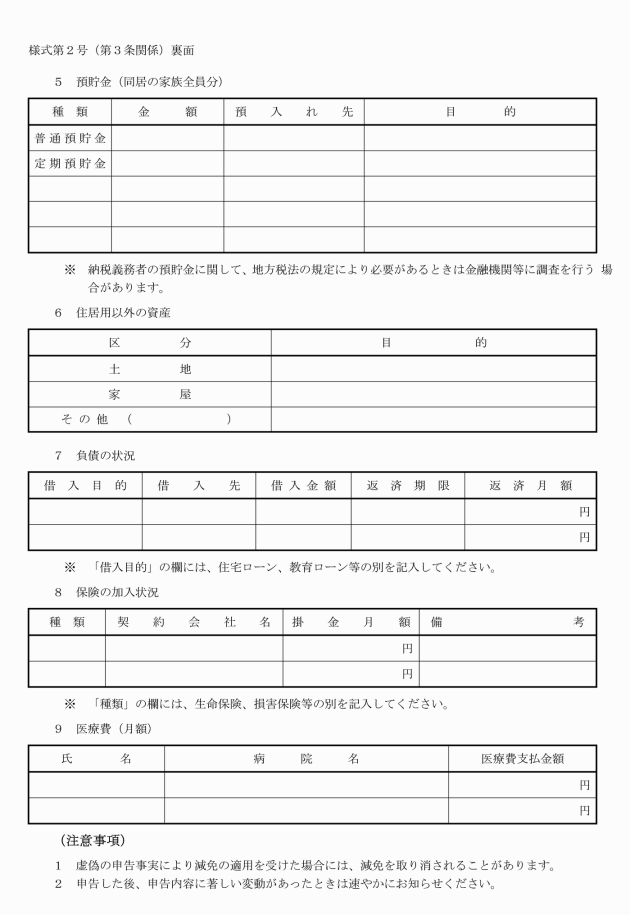
2 前項の実態調査等は、次に掲げる事項について行うものとする。
(1) 世帯の収入状況等
(2) 市民税又は固定資産税の減免の有無
(3) 保育料の減免の有無
(4) 就学援助の該当の有無
(5) 福祉医療費(高齢身体障害者及び重度心身障害(児)者に限る。)の受給の有無
(6) 預貯金の有無、金額及び目的
(7) 住居用以外の資産の有無、種類及び所有目的
(8) 住宅ローン、教育ローン等の有無、返済額及び返済期間
(9) 生命保険、損害保険等の加入の有無及び保険料支払額
(10) その他必要と認める事項
(減免の対象及び割合)
第5条 条例第28条第1項各号に該当し、市長において減免の必要があると認める者とは、前条第1項の申請の受理をした後、同条第2項に規定する調査を行った結果、総合的に判断して保険税の納付が著しく困難であり、別表に掲げる減免の対象のいずれかに該当すると市長が認める者をいう。
(申請の却下)
第6条 市長は、次の各号のいずれかに該当するときは、申請を却下するものとする。
(1) 必要な証明書類を指示する期限までに提出しないとき。
(2) 証明書類の補正又は実態調査等に応じないとき。
(決定及び通知)
第7条 市長は、減免の承認又は不承認を決定したときは、速やかに減免の承認又は不承認の通知書(様式第4号)により、その旨を申請者に通知しなければならない。
2 市長は、前項の決定が遅れる場合は、遅滞なくその理由を申請者に通知するものとする。
(減免事由の変更等又は消滅の申告)
第8条 前条第1項の規定による決定を受けた者が、当該決定を受けた後において、減免事由又は収入及び所得見込額に変更が生じた場合には、その事情が生じた日から起算して10日以内に、減免申請書にその証拠となる書類を添付して市長に提出することによりその旨を申告しなければならない。ただし、記載内容に変更が生じていない書類の添付は、省略することができる。
3 条例第28条第3項に規定する減免事由の消滅した場合における申告は、書面又は口頭によるものとする。
2 前項の規定により減免額を変更する場合には、減免額を変更すべき事情が生じた日以後に係る保険税額について変更するものとする。
(減免の取消し)
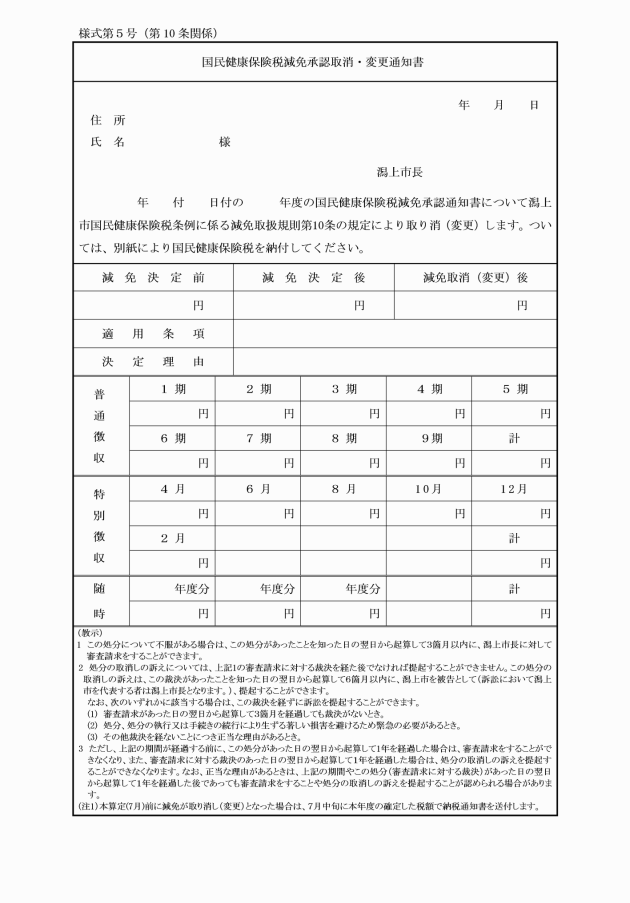
第10条 市長は、虚偽の申請書又は証明書類を提出して減免の適用を受けた者に対しては、減免の承認の全部又は一部を取り消すものとする。
2 市長は、保険税の減免を受けた者がその事由が変更等又は消滅した場合において、第8条に規定する申告を怠ったとき、又は当該減免事由に該当しないことが明らかになったときは、当該減免の承認の全部又は一部を取消しすることができる。
(その他)
第11条 この規則に定めるもののほか必要な事項については、別に定める。
附則
(施行期日)
1 この規則は、平成17年3月22日から実施する。
(経過措置)
2 この規則の施行の日の前日までに、合併前の天王町国民健康保険税条例施行規則(平成14年天王町規則第2号)、昭和町国民健康保険税条例施行規則(平成9年昭和町規則第7号)又は飯田川町国民健康保険税条例施行規則(平成9年飯田川町規則第7号)の規定によりなされた処分、手続その他の行為は、それぞれこの規則の相当規定によりなされたものとみなす。
(1) 条例附則第16項第1号に掲げる世帯 保険税の全額
(2) 条例附則第16項第2号に掲げる世帯 次の表1により算出した対象保険税額に、表2の前年の合計所得金額の区分に応じた減免の割合を乗じて得た額
表1
対象保険税額=A×B/C |
A:当該世帯の被保険者全員について算定した保険税額 B:減少することが見込まれる事業収入等に係る前年の所得額(減少することが見込まれる事業収入等が2以上ある場合は、その合計額) C:被保険者の属する世帯の生計を主として維持する者及び当該世帯に属する全ての被保険者につき算定した前年の合計所得金額 |
表2
前年の合計所得金額 | 減免の割合 |
300万円以下であるとき | 10分の10 |
400万円以下であるとき | 10分の8 |
550万円以下であるとき | 10分の6 |
750万円以下であるとき | 10分の4 |
1,000万円以下であるとき | 10分の2 |
注1 事業等の廃止、失業等の場合には、前年の合計所得金額にかかわらず、減免の割合は10分の10とする。
注2 国民健康保険法施行令(昭和33年政令第362号)第29条の7の2第2項に規定する特別対象被保険者等(以下「非自発的失業者」という。)に該当することにより、現行の非自発的失業者の保険税軽減制度の対象となる者に対する減免については、別に定める。
4 条例附則第16項の規定による保険税の減免に係る申請書等の様式は、別に定める。
5 条例附則第17項の規定により適用する条例第28条第2項ただし書の規定による別に定める申請期限は、令和6年1月4日までとする。
附則(平成20年6月23日規則第11号)
この規則は、公布の日から施行し、平成20年4月1日から適用する。
附則(平成21年3月31日規則第5号)
この規則は、平成21年4月1日から施行する。
附則(平成22年3月31日規則第6号)
この規則は、平成22年4月1日から施行する。
附則(平成25年3月31日規則第21号)
この規則は、平成25年4月1日から施行する。
附則(平成27年6月10日規則第21号)
この規則は、公布の日から施行し、平成27年4月1日から適用する。
附則(平成27年12月21日規則第34号)
この規則中第1条の規定は平成28年1月1日から、第2条の規定は平成28年4月1日から施行する。
附則(平成28年3月22日規則第10号)
第1条 この規則は、公布の日から施行する。
(潟上市国民健康保険税条例に係る減免取扱規則の一部を改正する規則の一部改正)
第2条 潟上市国民健康保険税条例に係る減免取扱規則の一部を改正する規則(平成27年潟上市規則第34号)の一部を次のように改正する。
〔次のよう〕略
附則(平成28年3月31日規則第23号)
(施行期日)
1 この規則は、平成28年4月1日から施行する。
(経過措置)
2 行政庁の処分その他の行為又は不作為についての不服申立てに関する手続であってこの規則の施行前にされた行政庁の処分その他の行為又はこの規則の施行前にされた申請に係る行政庁の不作為に係るものについては、なお従前の例による。
3 この規則の施行の際、改正前のそれぞれの規則に規定する様式による用紙で、現に残存するものは、当分の間、所要の修正を加え、なお使用することができる。
附則(平成29年3月31日規則第14号)
この規則は、平成29年4月1日から施行する。
附則(平成31年3月26日規則第12号)
この規則は、平成31年4月1日から施行する。
附則(令和2年7月1日規則第56号)
この規則は、公布の日から施行し、改正後の附則第3項から第5項までの規定は、令和2年2月1日から適用する。
附則(令和3年6月30日規則第22号)
この規則は、公布の日から施行し、改正後の附則第5項の規定は、令和3年4月1日から適用する。
附則(令和3年10月26日規則第41号)
この規則は、令和3年11月1日から施行する。
附則(令和4年6月30日規則第29号)
この規則は、公布の日から施行し、改正後の附則第5項の規定は、令和4年4月1日から適用する。
附則(令和5年6月30日規則第27号)
この規則は、公布の日から施行し、改正後の附則第5項の規定は、令和5年4月1日から適用する。
附則(令和5年7月3日規則第30号)
この規則は、公布の日から施行し、令和5年4月1日から適用する。
別表(第5条関係)
区分 | 減免の対象 | 減免の割合 | 備考 | ||
1 条例第28条第1項第1号に規定する貧困により生活のため公私の扶助を受ける者 | (1) 生活保護法(昭和25年法律第144号)第11条に規定する扶助を現に受けている者 | 10分の10 | 納税義務者が納付すべき当該年度分の税額のうち、当該事由が生じたことにより減免申請書を提出した日以後に係る税額について適用する。 | ||
(2) 別世帯の親族等の仕送りによって生活を維持している者であって次のいずれかに該当するもの | |||||
ア 世帯合計収入額が生活保護法に基づく保護の基準額(以下「生活保護の基準額」という。)を下回る者 | 10分の5 | ||||
イ 世帯合計収入額が生活保護の基準額を上回る者でその割合が1.0倍以上1.2倍未満であるもの | 10分の3 | ||||
2 条例第28条第1項第1号に規定するこれに準ずると認められる者 | (1) 世帯合計収入額が生活保護の基準額を下回る者 | 10分の5 | 納税義務者が納付すべき当該年度分の税額のうち、当該事由が生じたことにより減免申請書を提出した日以後に係る税額について適用する。 | ||
(2) 世帯合計収入額が生活保護の基準額を上回る者でその割合が1.0倍以上1.2倍未満であるもの | 10分の3 | ||||
3 条例第28条第1項第2号に規定する当該年において所得が皆無となったため生活が著しく困難となった者又はこれに準ずると認められる者 | 納税義務者及び納税義務者と生計を一にする者(以下「納税義務者等」という。)の前年の所得金額(地方税法(昭和25年法律第226号)第292条第1項第6号に規定する退職手当等、所得税法(昭和40年法律第33号)第35条第3項に規定する公的年金等(遺族年金等を含む。)及び雇用保険法(昭和49年法律第116号)に基づく給付金その他これらに類する給付金にあってはその全額とし、土地等の譲渡に係る収入にあっては必要経費を控除した金額をいう。以下同じ。)の合計額が1,000万円以下で、失業、疾病、負傷その他これらに類する事由により当該年の所得金額の合計見込額が皆無又は前年の所得金額に比較し2分の1以上減少した者。 | 納税義務者が納付すべき当該年度分の税額のうち、当該事由が生じたことにより減免申請書を提出した日以後に係る税額について適用する。ただし、譲渡所得、一時所得及び臨時的な雑所得に関する所得割部分を除く。 | |||
ア 所得減少の割合が4分の3以上 | |||||
前年の合計所得金額が300万円以下の者 | 10分の10 | ||||
前年の合計所得金額が400万円以下の者 | 10分の8 | ||||
前年の合計所得金額が550万円以下の者 | 10分の6 | ||||
前年の合計所得金額が750万円以下の者 | 10分の4 | ||||
前年の合計所得金額が1,000万円以下の者 | 10分の2 | ||||
イ 所得減少の割合が3分の2以上4分の3未満 | |||||
前年の合計所得金額が300万円以下の者 | 10分の8 | ||||
前年の合計所得金額が400万円以下の者 | 10分の6 | ||||
前年の合計所得金額が550万円以下の者 | 10分の4 | ||||
前年の合計所得金額が750万円以下の者 | 10分の2 | ||||
ウ 所得減少の割合が2分の1以上3分の2未満 | |||||
前年の合計所得金額が300万円以下の者 | 10分の6 | ||||
前年の合計所得金額が400万円以下の者 | 10分の4 | ||||
前年の合計所得金額が550万円以下の者 | 10分の2 | ||||
4 条例第28条第1項第3号に規定するこれに準ずると認められる者 | 条例第28条第1項第3号ア及びイのいずれにも該当する者(以下「旧被扶養者」という。) | (1) 旧被扶養者に係る所得割額については、所得にかかわらず、当分の間、これを免除する。 (2) 旧被扶養者に係る被保険者均等割額については、資格取得日の属する月以後2年を経過する月までの間に限り、次の割合により、これを減免する。ただし、減額賦課5割、7割軽減該当世帯に属する旧被扶養者については減免を行わない。 ア 減額賦課非該当世帯に属する旧被扶養者:10分の5 イ 減額賦課2割軽減該当世帯に属する旧被扶養者:軽減前の額の10分の3 (3) 旧被扶養者のみで構成される世帯に限り、旧被扶養者の属する世帯に係る世帯別平等割額については、資格取得日の属する月以後2年を経過する月までの間に限り、次の割合により、これを減免する。ただし、旧被扶養者が属する世帯が、減額賦課5割、7割軽減該当世帯又は特定世帯(国民健康保険法施行令第29条の7第2項第8号イに規定する特定世帯をいう。)である場合は減免を行わない。 ア 減額賦課非該当世帯に属する旧被扶養者:10分の5 イ 減額賦課2割軽減該当世帯:軽減前の額の10分の3 ウ 減額賦課非該当の特定継続世帯(条例第7条第1号に規定する特定継続世帯をいう。以下同じ。):特定継続世帯に該当することによる世帯別平等割2.5割軽減前の額の10分の2.5 エ 減額賦課2割軽減該当の特定継続世帯:特定継続世帯に該当することによる世帯別平等割2.5割軽減及び減額賦課2割軽減前の額の10分の1 | 減免申請書を提出した日以後に係る税額について適用し、翌年度以降の申請については、初年度の申請をもって、翌年度以降も申請があったものとみなす。ただし、資格取得届等により旧被扶養者として確認ができた場合には、減免申請を省略することができる。この場合には、異動日以後に係る税額について適用する。 | ||
5 条例第28条第1項第4号に規定する特別の事情がある者 | (1) 納税義務者等の所有に係る自己の居住用の住宅又は家財について震災、風水害、火災その他これらに類する災害(以下「震災等」という。)により受けた損害の金額(保険金、損害賠償金等により補填されるべき金額を除く。)が、その住宅又は家財の価格の10分の3以上であるもので、前年の世帯の合計所得金額が1,000万円以下である者 | 納税義務者が納付すべき当該年度分の税額のうち、当該事由が生じたことにより減免申請書を提出した日以後に係る税額について適用する。 | |||
ア 損害金額が10分の3以上10分の5未満 | |||||
前年の世帯の合計所得金額が500万円以下 | 10分の5 | ||||
前年の世帯の合計所得金額が500万円を超え750万円以下 | 4分の1 | ||||
前年の世帯の合計所得金額が750万円を超え1,000万円以下 | 8分の1 | ||||
イ 損害金額が10分の5以上 | |||||
前年の世帯の合計所得金額が500万円以下 | 10分の10 | ||||
前年の世帯の合計所得金額が500万円を超え750万円以下 | 10分の5 | ||||
前年の世帯の合計所得金額が750万円を超え1,000万円以下 | 4分の1 | ||||
(2) 冷害、凍霜害、干害その他これらに類する災害による農作物の減収損失額及び漁獲類等の損失額並びに震災等による事業収入及び事業用資産(たな卸資産及び事業用固定資産)の損失額の合計額(保険金、損害賠償等により補填されるべき金額を控除した額)が、平年における当該損失額があった事業収入額の合計額の10分の3以上である国民健康保険の被保険者で、被災年度の前年の合計所得金額が1,000万円以下の者(当該合計所得金額のうち事業所得以外の所得の合計額が400万円を超える者を除く。) | 対象保険税は、被害を受けた日以後の納期に係る当該世帯の保険税額に、前年の合計所得金額に占める事業所得金額の割合を乗じて得た額 | ||||
ア 前年の世帯の合計所得金額が300万円以下であるとき | 10分の10 | ||||
イ 前年の世帯の合計所得金額が400万円以下であるとき | 10分の8 | ||||
ウ 前年の世帯の合計所得金額が550万円以下であるとき | 10分の6 | ||||
エ 前年の世帯の合計所得金額が750万円以下であるとき | 10分の4 | ||||
オ 前年の世帯の合計所得金額が750万円を超えるとき | 10分の2 | ||||
(3) 震災等により行方が不明となった者(その世帯に属する被保険者を含む。) | |||||
ア 納税義務者 | 10分の10 | ||||
イ 当該世帯に属する被保険者 | 当該世帯の被保険者全員について算定した保険税額との差額 | ||||
(4) 震災等により障害者となり身体障害者福祉法(昭和24年法律第283号)第15条に規定する身体障害者手帳の1級、2級又は3級の交付を受けている者 | 10分の9 | 納税義務者が納付すべき当該年度分の税額のうち、当該事由が生じたことにより減免申請書を提出した日以後に係る税額について適用する | |||
(5) 債務返済のため自己の居住用財産を譲渡した者で保険税の納付が著しく困難となるもの | 10分の10 | 納税義務者が納付すべき当該年度分の税額のうち、譲渡所得に係る所得割額について、当該事由が生じたことにより減免申請書を提出した日以後に係る税額について適用する | |||
(6) 少年院、刑事施設、労役場その他これに準ずる施設に収容又は拘禁され(以下「刑事施設等への拘禁」という。)、国民健康保険法(昭和33年法律第192号)第59条に規定する給付制限を1月を超えて受ける被保険者がいる世帯。 | 刑事施設等への拘禁については、収容又は拘禁された期間(入所月から出所月の前月までの加入月分)に係る税額について適用する。ただし、既に納付した税額は減免の対象としないものとする。 刑事施設等への拘禁に係る収容(在監)証明書等その他事実が証明できる書類を減免申請書に添付すること。 | ||||
ア 刑事施設等へ拘禁されている単身世帯者(当該被保険者のみで構成される単身以外の者を含む。) | 10分の10 | ||||
イ 刑事施設等へ拘禁されている単身世帯以外の者 | 当該被保険者に係る所得割額、均等割額に相当する額の10分の10 | ||||
(7) その他市長が特別の事由があると認める者 | 市長が必要と認める割合 | 当該事由が生じた事により減免申請書を提出した日以後に係る税額に適用する。 | |||